1販売パートナーがしている仕事
メーカーから見ると、販売パートナーはときどきもどかしい存在です。それでも、していることはいくつもあります。
- 品物 運ぶ。在庫を持つ。いろいろなメーカーの商品を取りそろえる
- お金 代金を回収する。支払いを待つ。回収できないかもしれない危うさを引き受ける
- 情報 困りごとを聞き、説明して注文を受け、買ったあとの相談にも乗る
外すことはできます。でも、その会社がしていた仕事まで、なくなるわけではありません。 通さずに売るなら、顧客を訪ねるのも、代金を回収するのも、消耗品を届けるのも、自社でやることになります。考え始めるところは、「使うか、使わないか」の手前。どの仕事を、誰が受け持つと、一番無理がないのか、です。
2契約の形で、見える数字が変わる
| 比べること | 取り次ぐ形(代理店) | 仕入れて売る形(販売店) |
|---|---|---|
| 商品の売買 | メーカーと顧客のあいだ | メーカーと販売店、販売店と顧客の二段 |
| 販売パートナーの収益 | 手数料 | 売り値と仕入れ値の差 |
| 在庫、回収できなかったときの損 | 持たない。損はメーカー | 持つ。損は販売店 |
| メーカーに見える数字 | 売れた一件ずつ | 販売店への出荷まで。どこにいくつ届いたかは、取り決めがなければ見えない |
| メーカーに見えない数字 | 話を出した件数、出さなかった理由 | 上に加えて、顧客での使われ方 |
自社がどちらの形かで、戻してもらう情報の優先が変わります。取り次ぐ形で見えないのは、分母(何社に話を出したか)です。
3三つの流れで、道筋を書き出す
商品が届くまでの道筋(販売経路)には、品物のほかに、お金と情報が流れています。見落とされやすいのは情報で、行きと帰りがあります。

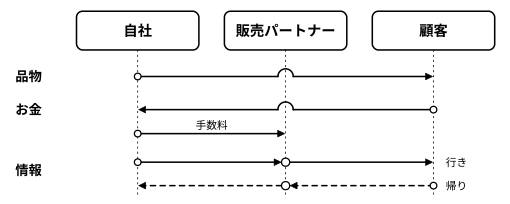
- 行き:決めた約束が、顧客に届いているか。人の口を通るたびに、丸くなる
- 帰り:顧客の声が、戻ってきているか。声が止まる場所は販売パートナーでも、聞く決まりをつくっていないのは、メーカーのほう
直接売れば何でも分かる、というわけでもありません。自社の営業でも、聞いたことを書きとめて回す決まりがなければ、声はそこで止まります。
4「外せば浮く」を数える
業務用の洗浄機の例で数えます(数字は仮定)。一台の手数料は45万円。直接売るために営業を一人増やすと、年に700万円かかるとします。
- 700万円 ÷ 45万円 = 約15.6台
- 今、代理店が売っている16台を、新しい一人がまるごと引き受けて、ようやく釣り合う
- 初年度から16台売る見込みは、ふつう立たない。代金の回収や、買ったあとの相談を引きつぐ手間も、まだ入っていない
手数料は、売れたときにだけ払う費用です。自社の営業は、売れなくてもかかります。 販売の数が少なく、顧客が広い地域に散らばっている会社にとって、代理店は、固定費を抱えずに遠くまで届くための仕組みです。直接売ることで新しく注文が増えるなら、それは別の計算です(増えた台数の限界利益と、増える固定費を比べる)。
5問題は、どこにあるか
手数料は、仕事の代金でもあります。 問題なのは、45万円が高いか安いかより、その仕事のうちの「商品を説明する」で、約束が伝わっていないことかもしれません。そうなら、直すのは経路ではなく、説明のところです。
経路を決めるのは、たいてい経営です。マーケティング担当者がつくるのは、「外せば浮く」と言う人と、同じ数字を見て話すための材料です。
やりがちな間違い
A社の場合
架空の会社の例
A社でも「代理店を外せば45万円が浮く」という話は何度か出ました。マーケティング課長の早川さんは、営業を一人増やす場合と並べて数え、同じ表を社内で見られるようにしました。一方で、Webで洗浄機を見た工場長が、出入りの業者に「うちでは扱ったことがなくて」と言われた一件もありました。その地域にA社の代理店はありませんでした。早川さんは、問い合わせの案内に「お近くに取り扱いの代理店がない地域は、A社の営業が伺います」の一行を足しました。
ほかの業種なら
A社 業務用の洗浄機
| 契約の形(例) | 取り次ぐ形(手数料) |
|---|---|
| 外したら自社で受け持つ仕事 | 訪問、回収、消耗品の届け、相談 |
| メーカーに見えにくい数字 | 話を出した件数 |
B社 建材
| 契約の形(例) | 仕入れて売る形(販売店が在庫を持つ) |
|---|---|
| 外したら自社で受け持つ仕事 | 在庫、配送、現場への納品、与信 |
| メーカーに見えにくい数字 | どの現場に何が入ったか |
C社 業務用のソフト
| 契約の形(例) | 再販、または紹介の手数料 |
|---|---|
| 外したら自社で受け持つ仕事 | 導入の支援、地域での訪問 |
| メーカーに見えにくい数字 | 紹介した件数、導入先での使われ方 |
D社 計測の機器
| 契約の形(例) | 商社が仕入れて売る形 |
|---|---|
| 外したら自社で受け持つ仕事 | 在庫、配送、与信、相談 |
| メーカーに見えにくい数字 | どの工場に何台入ったか |
A社のほかは、考えるための仮の例です。
選んだ業種は、ほかの記事でも最初に開きます(この端末の中だけに残します)。トップでも選べます。
理解を確かめる
問1「代理店を外せば、手数料が浮く」。この計算で抜けやすいものは何でしょうか。答えを見る
代理店がしていた仕事を自社で受け持つ費用です。営業の人件費のように、売れなくてもかかる固定費が増えます。回収や相談の手間も入ります。
問2取り次ぐ形の代理店について、メーカーに見えにくい数字は何でしょうか。答えを見る
分母。代理店が何社に話を出したか、出さなかった理由です。
やってみる
自分の会社の一件で
型04 三者で比べる
型4「三者で比べる」。今の経路と、「外した場合」の二案を並べ、自社・販売パートナー・顧客それぞれの、受け取るもの・払うもの・手間を書きます。外した場合に自社で受け持つ仕事を、品物・お金・情報に分けて書き出します。
- 何を決めたいか
- 案ごとに比べる
- やめ方
本では
本では 『選ばれる理由のつくり方』
この話が、人のあいだでどう進んだか。
第10章。手数料を数えたあと、早川さんは、問題は経路ではなく説明のところだ、と同じ表で話せるようにします。そのあと、代理店と組むための分担に進みます。
本について →本の該当箇所:第10章 第2・3・4・5節