1同じ広告、同じ一年
広告費が年に60万円だとします(数字は説明のための仮定)。
| 一件と数えるもの | 件数 | 一件あたりの費用 |
|---|---|---|
| 資料請求 | 120件 | 5,000円 |
| 狙う相手からの引き合い | 6件 | 10万円 |
| 見積もり | 3件 | 20万円 |
| 契約 | 1台 | 60万円 |
同じ広告の、同じ一年です。 5,000円と60万円では、受ける印象がまるで違います。二行めでは、分母が「全部」から「狙う相手」に変わっていることにも気をつけます。
2一つの数字で決めない
一件あたりの費用で判断するのは、何を一件と数えるかがぶれていなければ、筋の通ったやり方です。ただ、数字が一つになったとたん、それだけで決めたくなります。
たとえば、契約一台あたり60万円。一台売れるごとに残るお金(限界利益)が90万円なら、「割に合う」とも読めます。一方で、年に一台では、たまたまかもしれず、「何も言えない」とも読めます。一件あたりの費用は、一台あたりの利益と並べ、件数の少なさも添えて読みます。 ほかの材料(どこで止まったか、相手の言葉)と一緒に、総合的に見る場面のほうが多いはずです。
3報告するときの三つの約束
- 何を一件と数えたかを書く:「CPA 1万円」ではなく「資料請求一件あたり1万円」
- 分母の範囲を書く:全社か、狙う相手だけか
- 定義を変えたら、一行残す:前後を同じ成果として並べない
4広告の配信に、何を成果と教えるか
広告の運用を外の会社や自動の仕組みに任せていると、配信は、教えられた「成果」に向けて調整されます。
- 資料請求を成果に置けば、資料だけ欲しい人が熱心に集まる
- 年に数件の引き合いを成果に置けば、少なすぎて調整が働かない
件数が少ないときは、手前の行動(総額のページを読んだ、導入の流れを読んだ)を教え、本当の成果(引き合い、下見)は、人が月に一度の場で読みます。何を成果として教えるかは、人が決める仕事として残ります。 任せるときに渡すのは、誰を連れてきてほしいか(場面の言葉で)、何を成果と数えるか、その結果を月に一度戻すこと、です。

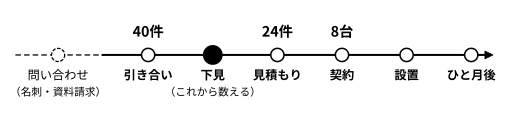
やりがちな間違い
A社の場合
架空の会社の例
A社のWebの広告は年に60万円ほどでした。資料請求で割れば一件5,000円、人手が足りない工場の引き合いで割れば一件10万円、契約で割れば一台60万円。マーケティング課長の早川さんは、広告を直すための数字(広告から来た人がどのページを読んだか)と、社長と営業部長に出す数字(毎月の引き合い、半年ごとの下見)を分けました。広告会社には、資料請求ではなく、総額のページや導入の流れを読んだことを成果として教えます。
ほかの業種なら
A社 業務用の洗浄機
| 安く見えがちな一件 | 資料請求 |
|---|---|
| 売上に近い一件 | 下見 |
| 配信に教える手前の行動(例) | 総額のページ、導入の流れを読んだ |
B社 建材
| 安く見えがちな一件 | カタログ・サンプル請求 |
|---|---|
| 売上に近い一件 | 現場の確認 |
| 配信に教える手前の行動(例) | 施工手順のページを読んだ |
C社 業務用のソフト
| 安く見えがちな一件 | 資料ダウンロード、無料の試用の登録 |
|---|---|
| 売上に近い一件 | 業務の聞き取り |
| 配信に教える手前の行動(例) | 料金と移行のページを読んだ |
D社 計測の機器
| 安く見えがちな一件 | カタログ請求 |
|---|---|
| 売上に近い一件 | 試しの測定 |
| 配信に教える手前の行動(例) | 校正と保守のページを読んだ |
A社のほかは、考えるための仮の例です。
選んだ業種は、ほかの記事でも最初に開きます(この端末の中だけに残します)。トップでも選べます。
理解を確かめる
問1「CPAが5,000円から60万円に悪化した」と報告されました。まず何を確かめますか。答えを見る
何を一件と数えたかが変わっていないか。資料請求から契約に分母を変えれば、同じ広告でも桁が変わります。
問2広告の配信に、資料請求を成果として教えると、何が起きやすいでしょうか。答えを見る
資料だけ欲しい人が集まりやすくなります。手前の行動(総額や導入の流れのページを読んだ)を教え、本当の成果は人が読みます。
やってみる
自分の会社で
いま報告している「一件あたりの費用」に、何を一件と数えたか、分母の範囲(全社か、狙う相手か)を書き添えてください。あわせて、同じ広告費を、資料請求・引き合い・見積もり・契約のそれぞれで割った表をつくります。
本では
本では 『選ばれる理由のつくり方』
この話が、人のあいだでどう進んだか。
第12章。同じ広告の同じ一年が、数え方で5,000円にも60万円にもなるところが出てきます。限界利益(一台の残り)は第3章です。
本について →本の該当箇所:第12章 第7節、第3章 第4節